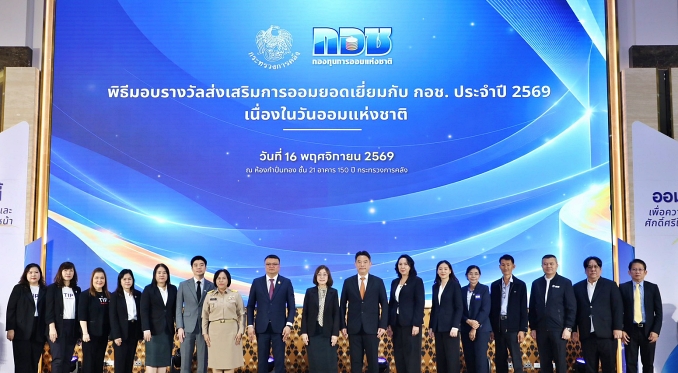
กองทุนการออมแห่งชาติ (กอช.) เดินหน้าขยายฐานการออมภาคประชาชน ผ่านความร่วมมือกับพันธมิตรทั้งภาครัฐและเอกชน มุ่งเพิ่มสมาชิกใหม่เฉลี่ย 1.5 แสนคน/ปี พร้อมพัฒนาสิทธิประโยชน์และเครื่องมือดิจิทัลเพื่อสร้างแรงจูงใจให้ประชาชนเริ่มต้นออมตั้งแต่วัยเรียน ครอบคลุมไปถึงกลุ่มเกษตรกร ผู้ประกอบอาชีพอิสระ และแรงงานแพลตฟอร์ม (Gig Workers) หวังสร้างหลักประกันรายได้หลังเกษียณให้ประชาชนในวงกว้าง
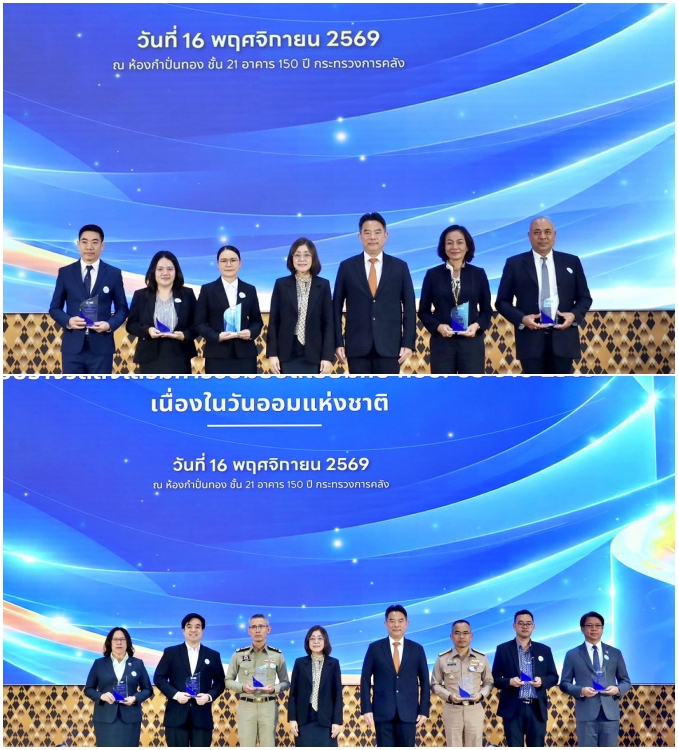
ภายในงานมอบรางวัลเชิดชูเครือข่ายส่งเสริมการออมยอดเยี่ยม ประจำปี 2569 เนื่องในวันออมแห่งชาติ กอช. ยังได้ประกาศความร่วมมือกับหน่วยงานพันธมิตร พร้อมเปิดตัวแคมเปญพิเศษและนำเทคโนโลยี AI มาเป็นเครื่องมือสนับสนุนการออมและยกระดับทักษะทางการเงินของสมาชิก
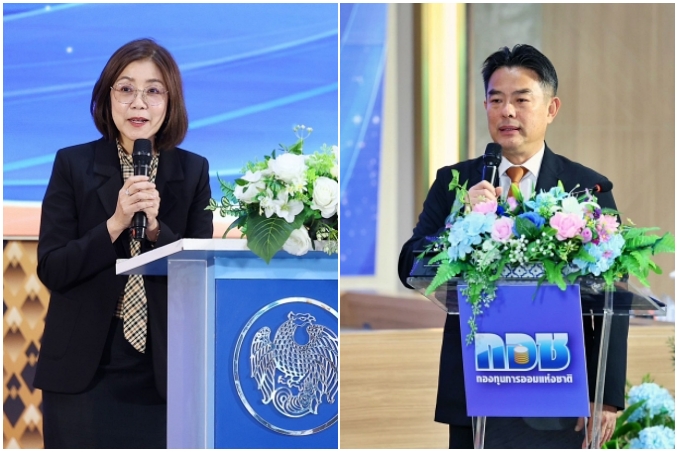
ขวา : ดร.เพ็ชร ชินบุตร เลขาธิการคณะกรรมการกองทุนการออมแห่งชาติ
ขยายระบบออมด้วยเครือข่าย เปลี่ยนการออมให้เป็นเรื่องใกล้ตัว
ดร.เพ็ชร ชินบุตร เลขาธิการคณะกรรมการกองทุนการออมแห่งชาติ กล่าวว่า ทิศทางการดำเนินงานของ กอช. ในระยะต่อไปจะให้ความสำคัญกับการขยายเครือข่ายความร่วมมือ เพื่อเพิ่มการเข้าถึงระบบการออมและสวัสดิการให้ครอบคลุมประชาชนมากขึ้น โดยตั้งเป้าเพิ่มสมาชิกใหม่เฉลี่ย 1.5 แสนคน/ปี และผลักดันให้มีผู้เข้าสู่ระบบออมเพิ่มขึ้นอย่างต่อเนื่องมากกว่า 1 แสนคน/ปี
ปัจจุบัน กอช. มีสมาชิกทั่วประเทศกว่า 2.92 ล้านคน และมีมูลค่าสินทรัพย์รวมกว่า 16,424 ล้านบาท (ข้อมูล ณ วันที่ 31 ตุลาคม 2569) การเติบโตในระยะต่อไปจึงไม่ได้มุ่งแค่การเพิ่มจำนวนสมาชิก แต่ต้องการรุกสร้างการรับรู้ให้ประชาชนเห็นความสำคัญของการออมระยะยาว และเข้าใจว่า การเตรียมความพร้อมทางการเงินเพื่อวัยเกษียณสามารถเริ่มต้นได้ตั้งแต่อายุยังน้อย
ทั้งนี้ หนึ่งในกลุ่มเป้าหมายที่สำคัญี่ กอช.มุ่งเป้ามากที่สุดกลุ่มหนึ่ง คือ เยาวชนที่กำลังจบชั้นมัธยมศึกษาปีที่ 6 นักศึกษา และคนรุ่นใหม่ ซึ่งเป็นช่วงวัยที่เหมาะแก่การเริ่มสร้างวินัยทางการเงิน ดังนั้น กอช. จึงรุกนำแนวคิด Financial Resume หรือประวัติด้านวินัยทางการเงิน มาเป็นเครื่องมือสร้างแรงจูงใจ โดยต้องการพัฒนาให้เป็นเอกสารรับรองจากกระทรวงการคลังและ กอช. ที่แสดงให้เห็นถึงพฤติกรรมการออมของเยาวชน สามารถนำไปใช้เป็นข้อมูลประกอบการศึกษาต่อ การขอทุน หรือการต่อยอดโอกาสทางการศึกษาและอาชีพในอนาคต โดยขณะนี้ได้นำร่องแนวทางดังกล่าวร่วมกับสถานศึกษาที่มีความพร้อม ทั้งโรงเรียนในเครือจุฬาภรณ์และโรงเรียนเอกชนบางแห่ง เพื่อประเมินรูปแบบการดำเนินงานก่อนขยายผลในวงกว้าง
นอกจากนี้ ยังมีกลุ่มเป้าหมายที่ กอช. ให้ความสำคัญด้วยเช่นกัน นั่นคือกลุ่มเกษตรกรและผู้ประกอบอาชีพอิสระ โดยเฉพาะแรงงานแพลตฟอร์มที่ยังไม่มีระบบบำนาญรองรับอย่างเพียงพอ การทำงานร่วมกับเครือข่ายที่มีฐานสมาชิกอยู่แล้วจึงเป็นแนวทางสำคัญในการเข้าถึงประชาชนได้รวดเร็วและตรงกลุ่มมากขึ้น
ดร.เพ็ชร กล่าวว่า กอช. ต้องการให้การออมเชื่อมโยงกับระบบสวัสดิการและเครือข่ายทางการเงินที่ประชาชนใช้อยู่ในชีวิตประจำวัน โดยไม่จำกัดอยู่เฉพาะการสมัครสมาชิกกับ กอช. เท่านั้น และสามารถเชื่อมโยงกับประกันสังคม กองทุนบำเหน็จบำนาญข้าราชการ สหกรณ์ กองทุนหมู่บ้าน และสถาบันการเงินชุมชน ตามหลักเกณฑ์และสิทธิประโยชน์ของแต่ละระบบได้ พร้อมกันนี้ กอช. ยังเตรียมต่อยอดความร่วมมือด้าน Financial Literacy หรือความรู้ทางการเงิน รวมถึงความรู้เรื่องภาษีและการจัดการหนี้สิน ผ่านช่องทางออนไลน์ เพื่อให้สมาชิกได้รับประโยชน์มากกว่าการมีเงินออม โดยสามารถนำความรู้ไปใช้วางแผนชีวิตและสร้างโอกาสทางเศรษฐกิจในอนาคต
ผนึกเครือข่ายรัฐ–เอกชน ขยายการเข้าถึงประชาชน
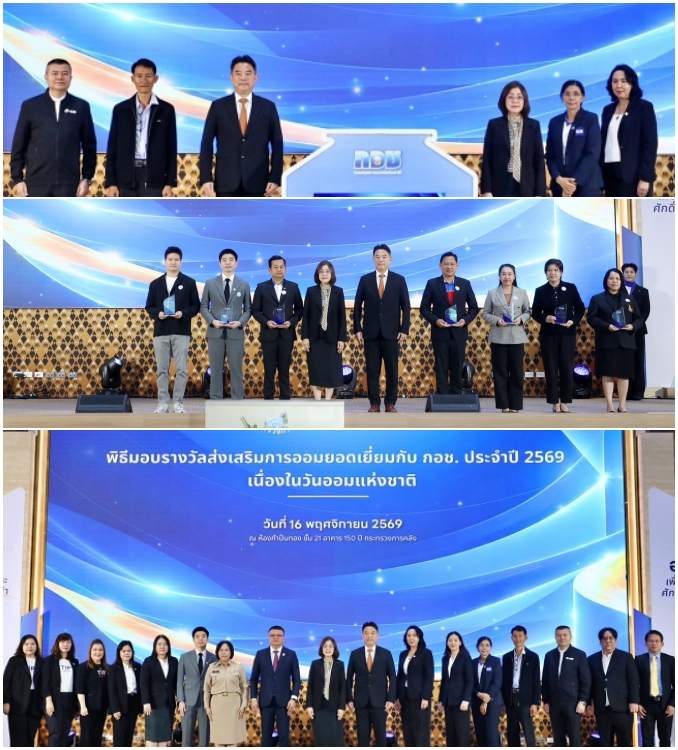
ภายในงาน กอช. ได้ลงนามบันทึกความร่วมมือ (MOU) กับหน่วยงานพันธมิตร เพื่อขยายช่องทางการออมและส่งเสริมความรู้ทางการเงิน ประกอบด้วย
• กองทุนหมู่บ้านและชุมชนเมือง ซึ่งมีเครือข่ายครอบคลุมประมาณ 8 หมื่นหมู่บ้านเป็นช่องทางสำคัญในการสร้างความรู้เรื่องการออมและสวัสดิการภาครัฐให้เข้าถึงประชาชนในระดับชุมชน
• สำนักงานสภาเกษตรกรแห่งชาติ ร่วมส่งเสริมความรู้ทางการเงินและการวางแผนเงินออมเพื่อวัยเกษียณให้แก่เกษตรกร รวมถึงบุคลากรของสำนักงานที่ยังไม่มีระบบบำนาญรองรับ
• บมจ. ทิพยประกันภัย ร่วมพัฒนาสิทธิประโยชน์ด้านประกันภัย เพื่อเพิ่มความคุ้มครองให้แก่สมาชิก กอช.
• บริษัท บิ๊กบอท เอไอ จำกัด นำเทคโนโลยีปัญญาประดิษฐ์ (AI) และ Generative AI มาพัฒนาเครื่องมือสนับสนุนการทำงานและการเรียนรู้ของสมาชิก
• บริษัท ฟอร์ท เวนดิ้ง จำกัด ผู้ให้บริการตู้เครื่องดื่มเต่าบิน ร่วมสร้างสิทธิประโยชน์เพื่อเข้าถึงกลุ่มคนรุ่นใหม่ โดยเฉพาะนักเรียนและนักศึกษา
• บริษัท ไลน์แมน (ประเทศไทย) จำกัด และ บริษัท โนบูโร แพลตฟอร์ม จำกัด ร่วมส่งเสริมวินัยการออมและความรู้ด้านการเงินให้แก่กลุ่มไรเดอร์ ผ่านแอปพลิเคชัน LINE MAN Rider และเครื่องมือดิจิทัลสำหรับวางแผนรายจ่ายและจัดการหนี้สิน โดยมุ่งเข้าถึงฐานแรงงานแพลตฟอร์มกว่า 300,000 คน
เปิดแคมเปญสิทธิประโยชน์ กระตุ้นการออมช่วงปลายปี
นอกจากความร่วมมือระยะยาว กอช. ยังจัดแคมเปญ “Oh My กอช. New Gen ออมวันนี้ อุ่นใจวันหน้า” เพื่อสร้างแรงจูงใจให้ประชาชนสมัครสมาชิกและออมเงินอย่างต่อเนื่อง ผ่านสิทธิประโยชน์จากพันธมิตร อาทิ
- ทิพยประกันภัย มอบสิทธิประโยชน์ด้านประกันภัยและความคุ้มครองมูลค่า 1 แสนบาท จำนวน 1 แสนสิทธิ์ สำหรับสมาชิกตามเงื่อนไข เริ่มลงทะเบียนวันที่ 1 ธันวาคม 2569
- บิ๊กบอท เอไอ มอบสิทธิ์ใช้งานเครื่องมือ AI และ Generative AI สำหรับพัฒนาทักษะและเพิ่มประสิทธิภาพการทำงานฟรี จำนวน 1 หมื่นสิทธิ์ ตามเงื่อนไข
- เคาน์เตอร์เซอร์วิส มอบสิทธิ์แลกซื้อสินค้าราคาพิเศษผ่านร้าน 7-Eleven ทุกสาขาทั่วประเทศ โดยสินค้าบางรายการลดราคามากกว่า 50% ตั้งแต่วันนี้ถึง 3 มกราคม 2570
- ShopeePay มอบส่วนลดสุกี้ตี๋น้อยในราคา 99 บาท พร้อมประกันอุบัติเหตุคุ้มครองสูงสุด 5 หมื่นบาท สำหรับสมาชิกใหม่ 1 หมื่นคนแรก ตามช่วงเวลาที่กำหนด
- AIS มอบ AIS Points ผ่านแอปพลิเคชัน myAIS สำหรับสมาชิกที่เปิดบัญชีและออมเงินตามเงื่อนไขในเดือนธันวาคม 2569
- TrueMoney Wallet มอบเงินคืน 15 บาท สำหรับสมาชิกที่สมัครหักบัญชีและออมเงินขั้นต่ำ 300 บาทขึ้นไป ตั้งแต่วันที่ 16 พฤศจิกายน 2569 จนกว่าสิทธิ์จะหมด
- เต่าบิน มอบส่วนลดเครื่องดื่ม 50% สำหรับผู้สมัครสมาชิกและออมเงินต่อเนื่อง ตั้งแต่วันที่ 1–30 ธันวาคม 2569
ย้ำสิทธิประโยชน์และการเริ่มต้นออม
สำหรับสมาชิก กอช. สามารถออมเงินได้ตั้งแต่ 50 บาทต่อครั้ง สูงสุดไม่เกิน 3 หมื่นบาท/ปี พร้อมรับเงินสมทบจากรัฐบาลตามช่วงอายุ สูงสุด 100% ของเงินออม โดยไม่เกิน 1,800 บาทต่อปี รวมถึงผลตอบแทนจากการบริหารกองทุน และสิทธิประโยชน์ทางภาษีตามหลักเกณฑ์ที่กำหนด
ผู้ที่สนใจสมัครสมาชิกต้องมีสัญชาติไทย อายุ 15–60 ปี และไม่อยู่ในระบบบำเหน็จบำนาญภาครัฐหรือประกันสังคมในประเภทที่ไม่สามารถสมัครได้ โดยผู้ประกันตนมาตรา 40 ทางเลือกที่ 1 ยังสามารถสมัครเป็นสมาชิก กอช. ได้
ผู้สนใจสามารถตรวจสอบสิทธิ์และสมัครผ่านแอปพลิเคชัน กอช. หรือสอบถามเพิ่มเติมได้ที่สายด่วน 02-049-9000 และเฟซบุ๊กกองทุนการออมแห่งชาติ
การขยายเครือข่ายความร่วมมือในครั้งนี้สะท้อนทิศทางของ กอช. ที่ต้องการยกระดับการออมภาคประชาชนจากกลไกการออมเฉพาะบุคคล ไปสู่ระบบความร่วมมือที่เชื่อมโยงทั้งภาครัฐ ภาคเอกชน สถานศึกษา และชุมชน เพื่อให้ประชาชนเริ่มต้นสร้างหลักประกันทางการเงินได้ตั้งแต่วัยทำงาน และมีความมั่นคงมากขึ้นเมื่อเข้าสู่วัยเกษียณ